Saber qué es un siniestro total ayuda a entender por qué un coche accidentado puede dejar de valorarse como un vehículo reparable y pasar a analizarse por su valor previo al accidente, el coste de reparación y el valor de los restos. La declaración no depende solo de que el coche esté muy dañado, sino de si repararlo resulta técnica o económicamente razonable.
Un siniestro total se produce cuando los daños sufridos hacen inviable la reparación desde un punto de vista técnico o económico. En seguros de automóvil, la aseguradora compara el alcance de los daños con el valor del vehículo y con lo establecido en la póliza para determinar cómo gestionar el siniestro.
Qué es un siniestro total
Para entender qué es un siniestro total, conviene diferenciarlo de un accidente grave. Un vehículo puede presentar daños importantes y seguir siendo reparable, mientras que otro con desperfectos menos llamativos puede resultar antieconómico de reparar debido a su antigüedad, valor previo o coste de determinadas piezas.
La pérdida total puede producirse porque reparar el coche no sea técnicamente viable o porque el coste de devolverlo a su estado anterior resulte desproporcionado respecto a su valor. Por eso, el aspecto exterior del vehículo no permite saber por sí solo si será declarado siniestro total.
El concepto tampoco implica necesariamente que el coche carezca de valor. Incluso cuando la reparación no resulta conveniente, pueden conservar valor el propio vehículo, determinados componentes mecánicos, piezas reutilizables o los restos destinados a tratamiento autorizado.
Cuándo declara la aseguradora un siniestro total
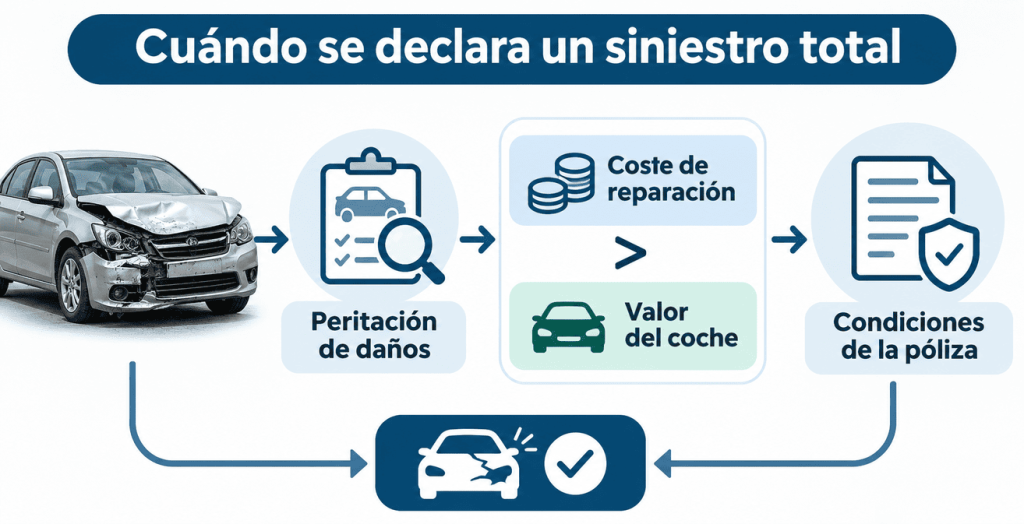
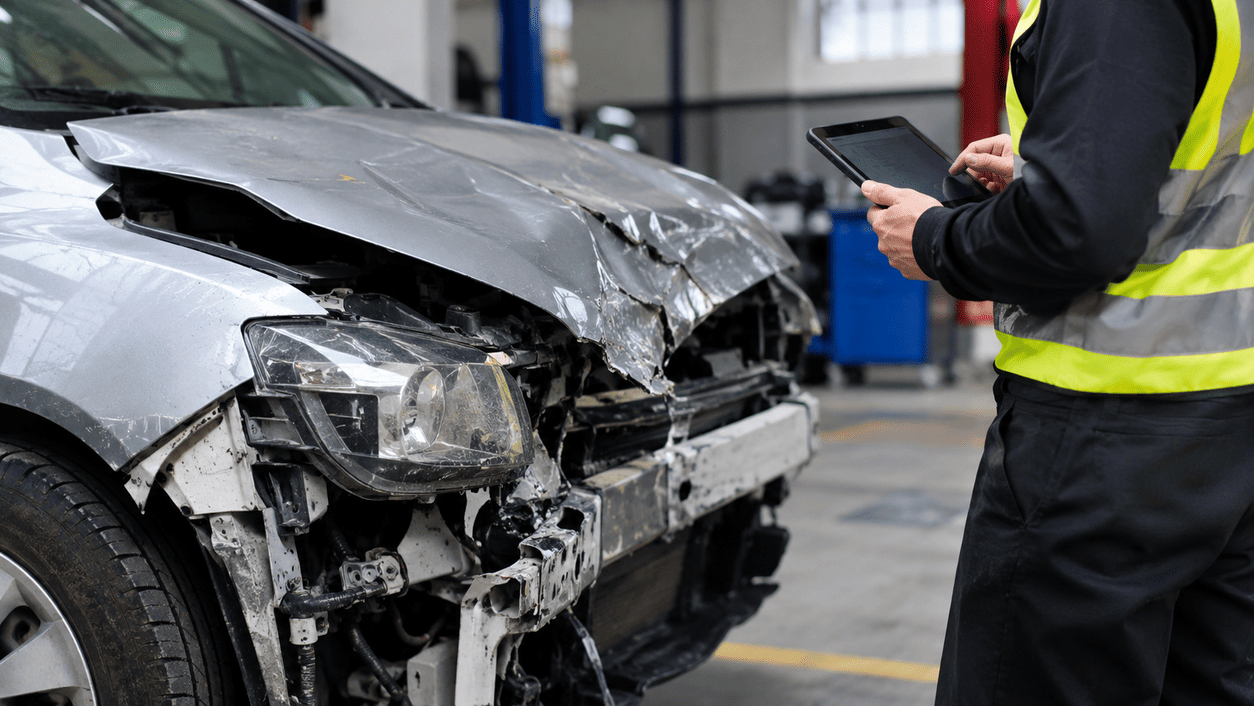
Para determinar cuándo se declara siniestro total, la compañía suele partir de una peritación. El perito identifica los daños, calcula la reparación necesaria y analiza el estado que tenía el automóvil antes del accidente.
Después se compara el coste estimado de reparación con el valor que corresponda según la cobertura y las condiciones de la póliza. No existe un único porcentaje universal aplicable de la misma manera a todos los seguros y situaciones, por lo que conviene revisar siempre el condicionado contratado.
En algunos contratos pueden aparecer referencias al valor venal, valor de mercado, valor de nuevo u otros criterios durante determinados periodos. Estas diferencias son importantes porque influyen en la indemnización prevista en un siniestro total seguro.
También debe distinguirse entre la valoración realizada dentro de una cobertura propia y las reclamaciones derivadas de la responsabilidad de un tercero. El contexto del accidente y el tipo de cobertura pueden modificar la forma en la que se calcula la compensación.
Cómo se valora el coche al declararlo siniestro total
Una vez entendido qué es un siniestro total, el siguiente aspecto es saber cuánto valía el coche inmediatamente antes del accidente. La matrícula o la antigüedad son relevantes, pero no son los únicos datos que intervienen.
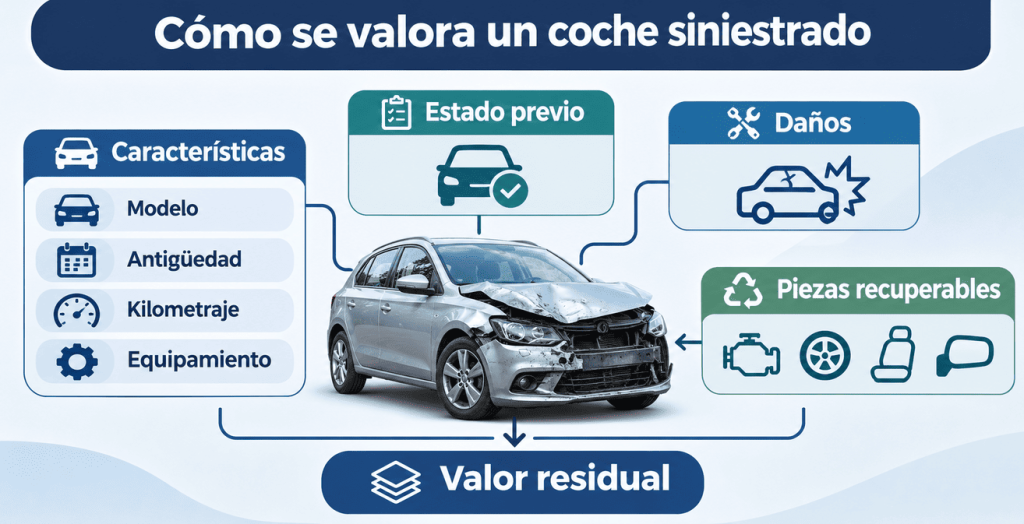
La tasación puede considerar modelo, versión, fecha de matriculación, kilometraje, estado previo, equipamiento, mantenimiento y situación del mercado de vehículos equivalentes. Dos coches del mismo año pueden tener valores distintos si su conservación o historial son diferentes.
El valor venal suele utilizarse como referencia en el ámbito asegurador y representa, de forma general, el valor del vehículo antes del siniestro teniendo en cuenta su antigüedad y características. Sin embargo, pueden aparecer otros conceptos de valoración dependiendo de la póliza y del caso concreto.
La peritación también determina los daños y el coste estimado de reparación. La relación entre valor previo, reparación y restos permite valorar si recuperar el coche tiene sentido desde el punto de vista económico.
Qué valor conserva un coche siniestro total
Un coche siniestro total no pasa automáticamente a tener valor cero. Aunque ya no resulte económicamente razonable repararlo, puede conservar un valor residual relacionado con su estado, modelo y componentes recuperables.
Motor, caja de cambios, elementos electrónicos, llantas, interiores, carrocería y otros componentes pueden mantener utilidad si no han resultado afectados. El valor de los restos dependerá del alcance del accidente y de la demanda existente para esas piezas o para el propio vehículo.
También existen coches cuyo daño se concentra en una zona concreta mientras el resto permanece en buenas condiciones. En otros casos, una afectación estructural, incendio o inundación puede reducir mucho más las posibilidades de aprovechamiento.
Desde el punto de vista de la tasación, resulta importante separar el valor que tenía el vehículo antes del accidente del valor que conserva posteriormente. TasaExport aborda también la valoración de vehículos que presentan problemas mecánicos o daños en su servicio para vender un vehículo averiado.
Conocer qué es un siniestro total permite interpretar mejor ambas cifras y entender por qué el valor residual puede variar considerablemente entre dos coches aparentemente similares.
FAQ
Es una situación en la que la reparación del vehículo resulta técnicamente inviable o económicamente desproporcionada según su valor y las condiciones aplicables. La aseguradora determina la situación después de valorar los daños y revisar la póliza.
No. Un coche puede ser declarado siniestro total aunque sea técnicamente reparable, si el coste de la reparación supera el límite económico establecido para el caso concreto.
No necesariamente. Las pólizas pueden establecer criterios diferentes. El condicionado del seguro debe revisarse para conocer cómo define y calcula una pérdida total.
Los restos pueden conservar valor debido a piezas, componentes o materiales aprovechables. Ese valor residual puede formar parte de los cálculos realizados al gestionar el siniestro.
Para determinarlo se analizan los daños, las piezas recuperables, el estado previo y las características del vehículo. Entender qué es un siniestro total y realizar una tasación específica permite diferenciar el valor anterior al accidente del valor residual que conserva.