La comparación siniestro total vs pérdida total puede generar confusión porque ambos conceptos se utilizan con frecuencia para describir un vehículo cuyos daños hacen inviable o poco razonable su reparación. En la práctica aseguradora pueden emplearse como términos muy próximos, aunque conviene distinguir entre una pérdida económica y una destrucción o daño técnicamente difícil de reparar.
La diferencia resulta especialmente útil al valorar un coche después de un accidente. No es lo mismo que la reparación sea técnicamente posible pero demasiado elevada respecto al valor del vehículo que encontrarse ante daños que comprometen gravemente su estructura o hacen inviable recuperarlo con garantías.
Qué es la pérdida total
La pérdida total describe una situación en la que el vehículo deja de resultar económicamente recuperable o pierde prácticamente su utilidad como consecuencia del siniestro. Puede hablarse de pérdida total económica cuando el coste necesario para reparar el coche resulta desproporcionado respecto al valor que tenía antes del accidente.
Esto significa que un vehículo puede seguir siendo reparable desde un punto de vista técnico y, aun así, considerarse una pérdida económica. La decisión depende del coste de reparación, del valor previo del automóvil y del criterio previsto en la póliza o utilizado en la valoración.
Por ejemplo, un coche antiguo puede sufrir daños de motor, carrocería y sistemas de seguridad cuya reparación sea técnicamente posible. Sin embargo, si recuperar el vehículo exige una inversión difícil de justificar frente a su valor previo, el análisis económico puede conducir a considerarlo pérdida total.
La pérdida total, por tanto, no significa necesariamente que el coche esté completamente destruido. Lo determinante es la relación entre su estado, la reparación necesaria y el valor que conservaría después.
Qué es el siniestro total
El término siniestro total se utiliza habitualmente cuando los daños sufridos por el vehículo justifican que la aseguradora no contemple una reparación ordinaria dentro de la gestión del siniestro. La valoración compara los daños y el coste de reparación con el valor aplicable al coche según las circunstancias y las condiciones del seguro.
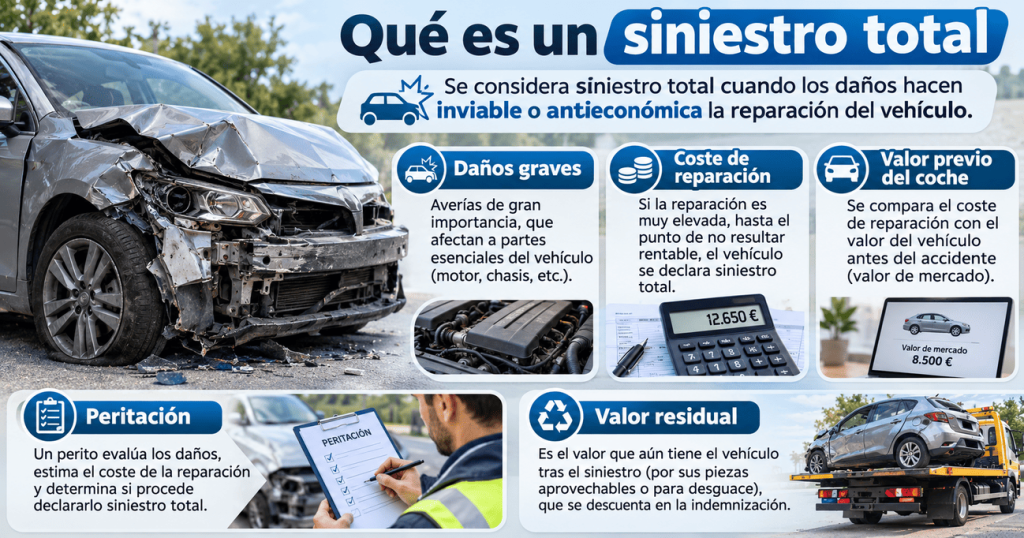
También puede hablarse de siniestro total técnico cuando la gravedad de los daños dificulta o impide devolver el vehículo a unas condiciones adecuadas mediante una reparación razonable. En este contexto pueden ser especialmente relevantes las deformaciones estructurales severas, incendios extensos o daños que afectan a múltiples sistemas fundamentales.
Sin embargo, “siniestro total técnico” y “pérdida total económica” no son categorías universales con una frontera idéntica en todas las pólizas. Son formas útiles de explicar dos situaciones distintas: imposibilidad o gran dificultad técnica de reparar y reparación económicamente poco razonable.
Por eso, el condicionado del seguro y el informe pericial siguen siendo esenciales para interpretar cada caso.
Cuáles son las diferencias entre siniestro total vs pérdida total
Aunque ambos conceptos se solapan con frecuencia, esta tabla permite entender las diferencias prácticas desde el punto de vista de la tasación:
| Aspecto | Pérdida total económica | Siniestro total técnico |
|---|---|---|
| Motivo principal | Reparar no resulta económicamente razonable | Los daños dificultan seriamente una reparación segura o viable |
| Estado del coche | Puede ser técnicamente reparable | Puede presentar daños estructurales o generales graves |
| Coste de reparación | Tiene un peso decisivo | Importa, pero la viabilidad técnica es fundamental |
| Valor previo | Se compara directamente con la reparación | También se valora, junto con la gravedad del daño |
| Valor residual | Puede conservar piezas y componentes valiosos | Depende de qué partes hayan sobrevivido al siniestro |
| Resultado | Puede descartarse la reparación por razones económicas | Puede descartarse por gravedad técnica y estado general |
La diferencia siniestro y pérdida total está, por tanto, más en el motivo que conduce a descartar la reparación que en el resultado final. En ambos casos, el automóvil puede pasar a valorarse principalmente por el valor residual que conserva.
Cómo afecta cada situación al valor del coche
El valor posterior al accidente depende de qué elementos continúan aprovechables. Que un coche sea considerado pérdida total no implica que su valor residual sea necesariamente bajo, especialmente si motor, transmisión, electrónica, interiores u otras piezas permanecen en buenas condiciones.
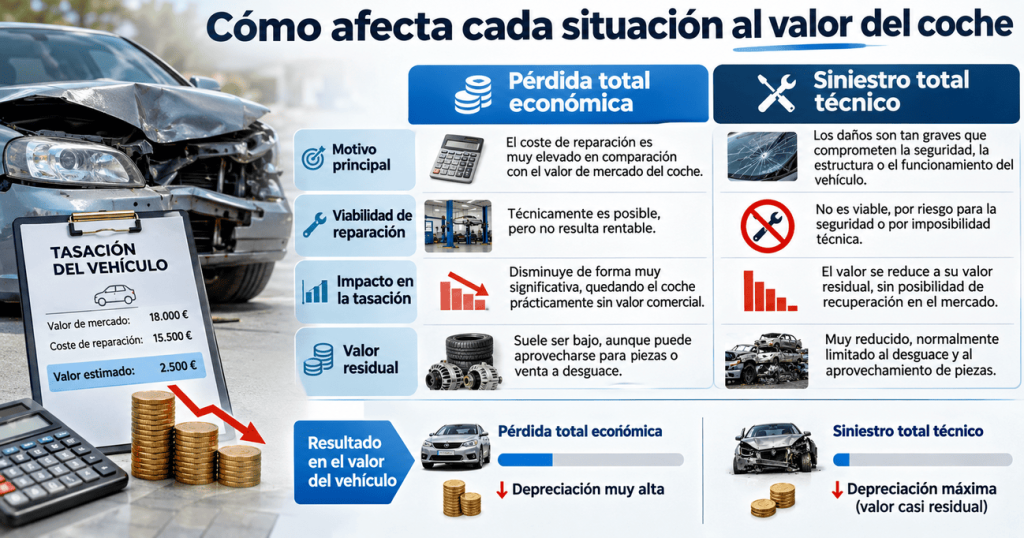
En un vehículo con daños técnicos muy graves puede ocurrir lo contrario. Si la estructura, la mecánica y múltiples componentes han quedado afectados, el número de elementos reutilizables será menor y la tasación residual puede reducirse considerablemente.
También influyen marca, modelo, antigüedad, kilometraje y demanda de recambios. Dos vehículos declarados siniestro total pueden conservar valores completamente distintos aunque el coste de reparación de ambos haya superado el límite considerado razonable.
Por este motivo, TasaExport analiza el vehículo después del accidente y no únicamente la etiqueta utilizada por el seguro del automovil. Cuando existen daños importantes o problemas mecánicos, también puede consultarse la información sobre vender un vehículo averiado.
FAQ
En muchos contextos aseguradores se utilizan prácticamente como sinónimos. Sin embargo, distinguir entre pérdida económica y daño técnicamente inviable ayuda a entender por qué se descarta una reparación.
Se produce cuando el coche puede repararse técnicamente, pero el coste de hacerlo resulta demasiado elevado respecto al valor que tenía el vehículo antes del accidente.
Hace referencia a daños cuya gravedad puede hacer inviable o poco razonable recuperar el vehículo técnicamente. La estructura y los sistemas esenciales tienen especial importancia en esta valoración.
Sí. Motor, transmisión, ruedas, interiores, electrónica y otras piezas pueden seguir siendo aprovechables. Ese valor residual depende del estado concreto del vehículo después del accidente.
Al analizar siniestro total vs pérdida total, lo importante es determinar por qué se ha descartado la reparación y qué componentes conserva el vehículo. La tasación final debe estudiar el estado previo, los daños, las piezas recuperables y la demanda del modelo, no limitarse a la denominación utilizada para describir el siniestro.