El cambio de titularidad con incidencias administrativas de un coche exige comprobar qué anotación o requisito está afectando al vehículo antes de iniciar la transferencia. No todas las incidencias producen el mismo efecto: algunas deben resolverse previamente y otras permiten continuar si el comprador conoce la situación. La clave es identificar la incidencia concreta antes de formalizar el cambio de nombre.
El cambio de titularidad con incidencias administrativas es la transferencia de un vehículo cuya situación registral, fiscal o jurídica presenta una circunstancia que puede impedir o condicionar el procedimiento ordinario. Una reserva de dominio, un embargo, un precinto, una baja administrativa o determinadas obligaciones pendientes pueden alterar la tramitación. TasaExport incluye estos supuestos dentro de la información sobre vehículos con cargas.
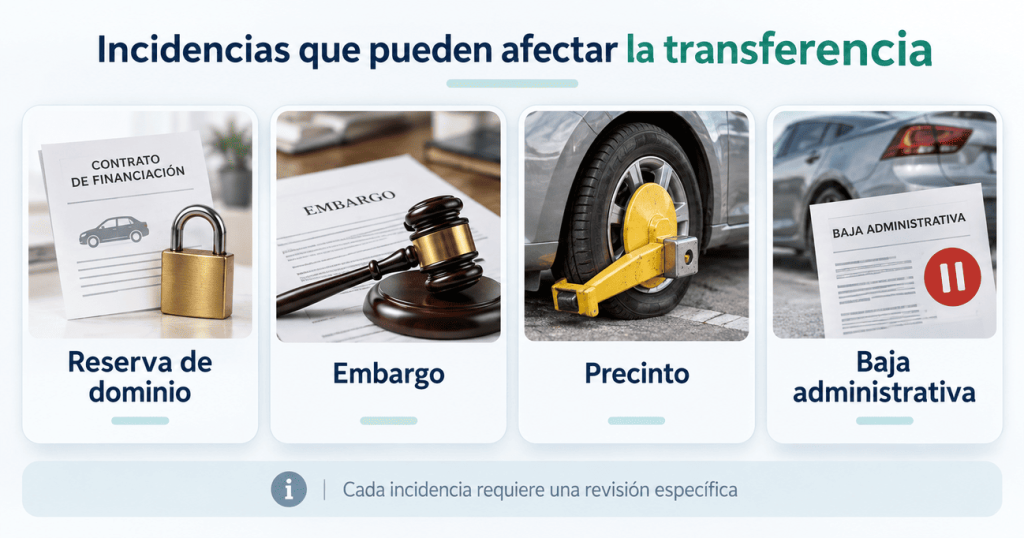
Qué incidencias bloquean un cambio de titularidad
Para completar una transferencia, el vehículo debe encontrarse en situación de alta administrativa y cumplir los requisitos de la DGT. Una reserva de dominio puede impedir el cambio mientras siga vigente, salvo que exista consentimiento de la financiera o una subrogación acreditada.
Una baja temporal debe regularizarse. La DGT exige que se encuentre abonado el Impuesto sobre Vehículos de Tracción Mecánica del ejercicio anterior y que no existan determinadas sanciones del vehículo pendientes. No cualquier deuda personal del titular bloquea un cambio de nombre coche con deudas: debe analizarse qué obligación afecta realmente al trámite.
Embargo y precinto tienen efectos distintos. La DGT permite transferir un vehículo cuando el comprador declara que conoce el embargo o el precinto y esa circunstancia queda documentada. Si existe un precinto no se expedirá el permiso de circulación y el vehículo no podrá circular mientras la medida continúe vigente.
Cómo se detecta un cambio titularidad incidencias coche
La situación puede comprobarse mediante los informes de vehículos de la DGT. El informe reducido permite detectar si existe alguna circunstancia que aconseja revisar el vehículo, mientras que el informe detallado ayuda a conocer la causa. Consultar estos datos antes de firmar permite detectar incidencias en la DGT antes de que afecten a la transferencia.
Las anotaciones pueden proceder de organismos distintos. Una reserva de dominio suele estar vinculada a una financiación inscrita en el Registro de Bienes Muebles, mientras que un embargo puede derivar de un procedimiento de ejecución. Identificar el origen permite saber qué documentación será necesaria y ante qué entidad debe gestionarse la incidencia.
La DGT recoge los requisitos actualizados en su trámite oficial de transferencia o cambio de titularidad. Un cambio titularidad incidencias coche debe revisarse atendiendo a la anotación real que figure sobre el vehículo y no únicamente a lo que manifiesten las partes.
Cómo se resuelven las incidencias
La solución depende del origen. Cuando existe una reserva de dominio y no se va a producir una subrogación válida, debe gestionarse su cancelación con la entidad correspondiente y posteriormente en el Registro de Bienes Muebles. Haber terminado de pagar una financiación no implica necesariamente que la limitación registral haya desaparecido automáticamente.
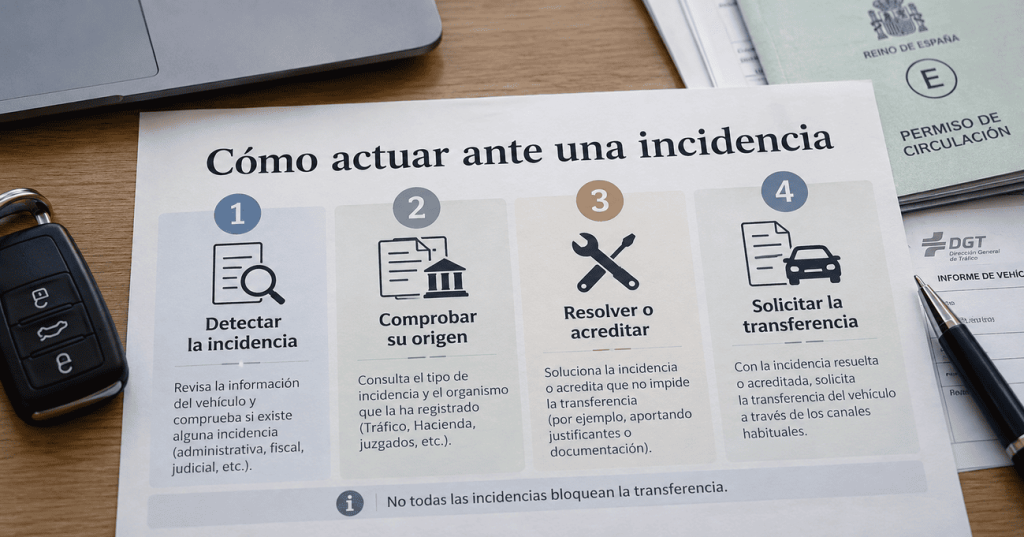
Si la incidencia deriva de la situación administrativa, de un impuesto exigible para la transferencia o de una sanción que condiciona el trámite, será necesario regularizar ese requisito. No existe una única gestión aplicable a todas las incidencias, porque cada una tiene un origen y unos efectos diferentes.
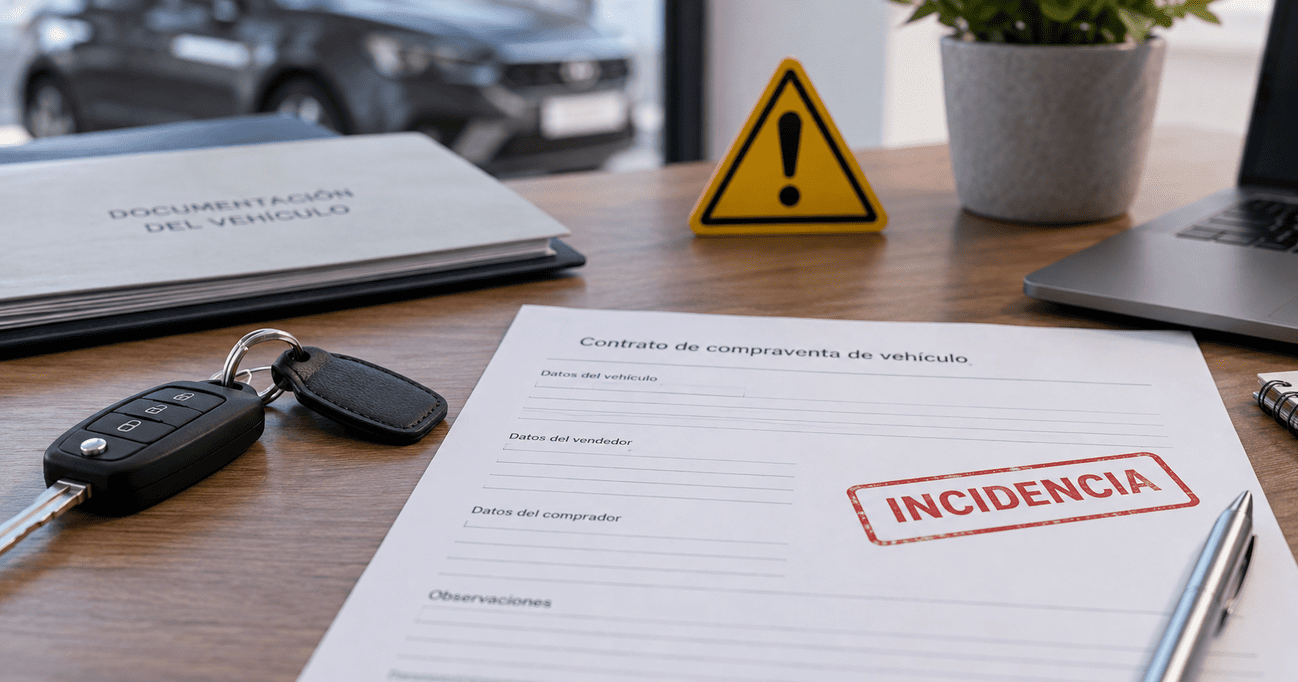
Cuando se pretende transmitir un coche con cargas, conviene que el contrato describa de forma clara la situación conocida por ambas partes. La documentación es especialmente importante cuando la carga puede mantenerse después de la transmisión o el comprador debe manifestar que la conoce.
Se puede transferir con incidencias
Sí, en determinados casos. En un cambio de titularidad con incidencias de un coche, la posibilidad de transferir depende de la naturaleza de la anotación. Un embargo no tiene el mismo efecto que una reserva de dominio y un precinto añade una limitación específica sobre la circulación.
La DGT admite la transferencia con embargo si el comprador acredita que conoce esa situación. También contempla la transferencia con precinto bajo esa misma condición, aunque el permiso de circulación no se expedirá hasta su cancelación. La transferencia con cargas puede ser posible sin que la carga desaparezca por el simple cambio de titular.
En las cargas financieras, la situación puede solucionarse mediante cancelación o, cuando proceda y quede acreditado, mediante subrogación. Antes de tramitar un cambio titularidad con incidencias de un coche debe determinarse si la incidencia impide disponer del vehículo o simplemente condiciona la operación.
FAQ sobre cambio titularidad incidencias coche
Una reserva de dominio inscrita constituye una limitación de disposición. La transferencia exige resolverla o tramitar el supuesto admitido de consentimiento o subrogación. La situación registral debe comprobarse antes de presentar el cambio de titularidad.
Sí, siempre que se cumplan las condiciones exigidas por la DGT y el comprador conozca la existencia del embargo. El cambio de titular no elimina por sí mismo el embargo que pesa sobre el vehículo.
La transferencia puede realizarse si el comprador acredita que conoce el precinto, pero la restricción continúa vigente. Mientras exista el precinto no se expedirá el permiso de circulación y el vehículo no podrá circular.
Los informes de la DGT permiten comprobar si existen alertas y conocer qué circunstancias administrativas o registrales afectan al vehículo. Un informe detallado ayuda a identificar la causa antes de iniciar el trámite.
En definitiva, el cambio titularidad incidencias coche debe gestionarse identificando primero la anotación, comprobando sus efectos y reuniendo la documentación necesaria para resolverla o asumirla cuando legalmente sea posible. No todas las incidencias bloquean una transferencia, pero ninguna debería tratarse como irrelevante sin verificar antes su alcance administrativo y registral.