Sí, se puede embargar un coche financiado en determinadas situaciones, pero depende de cómo esté configurada la financiación y de si existe una reserva de dominio inscrita. Si la financiera conserva el dominio registral, no puede tratarse el vehículo como si perteneciera plenamente al comprador, aunque sí pueden verse afectados los derechos que este tenga sobre él.
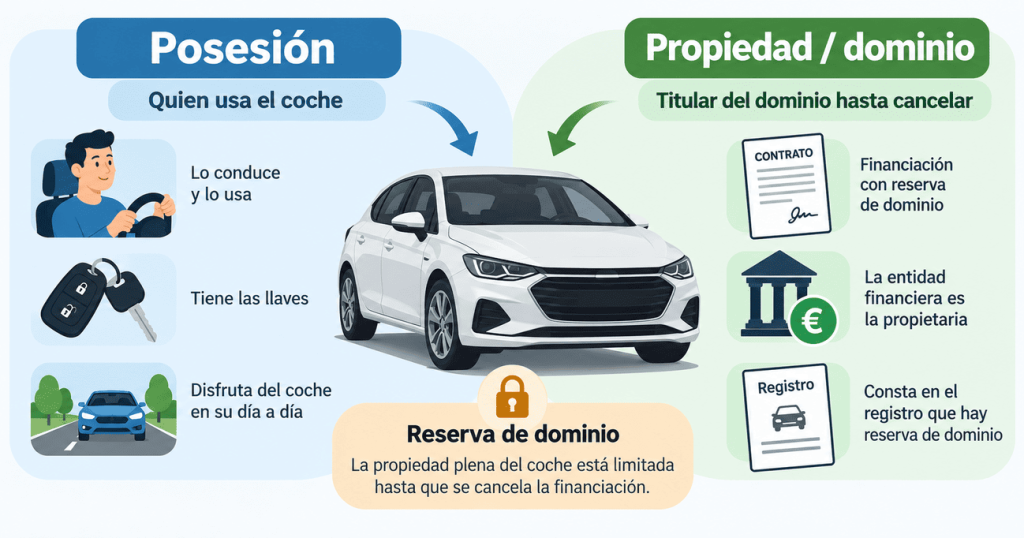
La reserva de dominio es una limitación de disposición vinculada habitualmente a una compra financiada. Mientras permanece inscrita, la transmisión del vehículo queda condicionada y la DGT exige su cancelación, consentimiento de la financiera o una subrogación válida para determinadas operaciones. Financiación pendiente y propiedad plena no siempre significan lo mismo.
De quién es el coche financiado
La respuesta depende del contrato. Un vehículo puede comprarse con un préstamo personal sin reserva de dominio o mediante financiación vinculada a la compraventa. En el primer supuesto, el comprador puede ser propietario aunque todavía deba dinero; en el segundo, la reserva de dominio puede limitar la titularidad mientras siga vigente.
Esta diferencia importa cuando existen un coche financiado y deudas ajenas al préstamo. Un acreedor solo puede dirigirse contra bienes o derechos del deudor dentro del procedimiento aplicable. Si el vehículo pertenece plenamente al deudor puede ser susceptible de embargo; si existe una reserva inscrita, debe atenderse a los derechos que constan a su favor. La Ley de Enjuiciamiento Civil distingue además entre bienes del ejecutado y bienes de terceros.
La DGT diferencia entre embargo y reserva de dominio en los informes de vehículos. El embargo es una carga ordenada por una autoridad para garantizar una deuda, mientras que la reserva indica que la transmisión de la propiedad queda pendiente hasta el pago completo pactado.
Qué dice la reserva de dominio
La reserva de dominio se inscribe en el Registro de Bienes Muebles y afecta a la posibilidad de disponer del vehículo. El Colegio de Registradores explica que este registro publica titularidades, contratos y gravámenes sobre bienes muebles. Consultar el Registro de Bienes Muebles permite comprobar qué derechos y cargas constan inscritos sobre el coche.
La DGT señala que una reserva de dominio vigente impide una transferencia ordinaria mientras no se cancele o se gestione mediante consentimiento o subrogación admitida. Terminar de pagar el préstamo tampoco borra automáticamente la anotación si continúa inscrita: su cancelación debe tramitarse.
Por eso, para saber si se puede embargar un coche financiado con reserva de dominio no basta con afirmar que existe una deuda. La inscripción obliga a identificar qué posición jurídica tiene el comprador y qué derecho pretende afectar el acreedor. No basta con comprobar quién utiliza el vehículo.
En qué casos se puede embargar un coche financiado
Se puede embargar un coche financiado cuando el deudor tiene sobre el vehículo bienes o derechos susceptibles de ejecución y una autoridad competente acuerda la medida. La financiación pendiente, por sí sola, no convierte el coche en inembargable. Lo relevante es la estructura contractual y registral.
Si no existe reserva de dominio y el coche pertenece al deudor, el embargo puede recaer sobre el vehículo aunque siga existiendo un préstamo pendiente. Hablar de embargar coche del banco puede inducir a error: el coche no pertenece necesariamente a la entidad financiera simplemente porque queden cuotas por pagar.
Cuando existe una reserva de dominio, la situación cambia. La DGT considera condicionada la transmisión de la propiedad mientras la reserva siga inscrita, y el Registro de Bienes Muebles refleja los derechos existentes. El acreedor debe respetar esa situación registral y los derechos previamente inscritos sobre el vehículo.
Qué consecuencias tiene un embargo sobre un coche financiado
El embargo no elimina automáticamente la deuda de financiación. El contrato de préstamo o financiación sigue produciendo efectos mientras no se extinga por pago, acuerdo u otra causa válida. Una carga ejecutiva y una obligación frente a la financiera pueden coexistir.
También puede complicar una futura transmisión. La DGT permite transferencias con determinados embargos si el comprador conoce expresamente la situación, mientras que la reserva de dominio exige resolver la limitación o tramitar una subrogación admitida. Embargo y reserva de dominio producen efectos distintos.
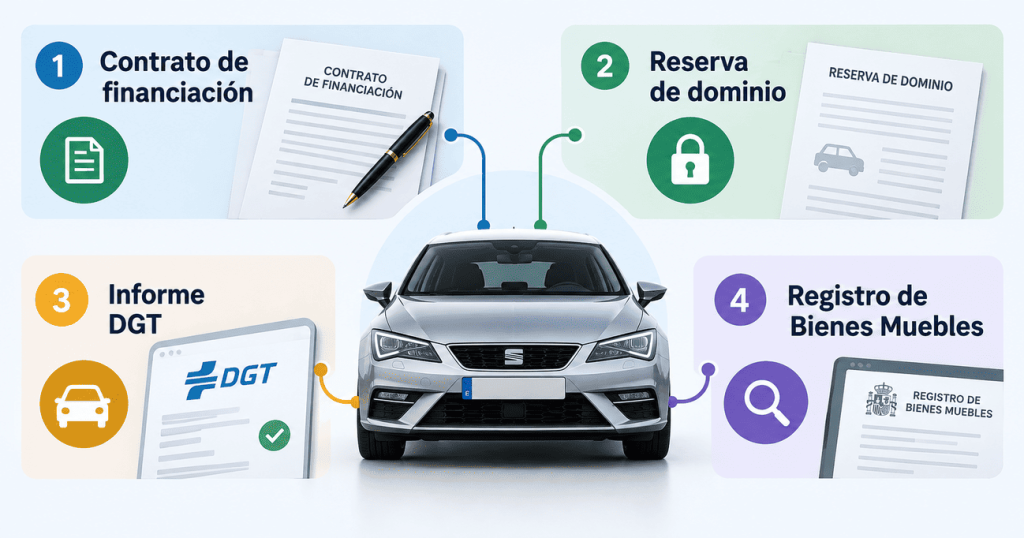
Antes de vender un coche financiado, conviene revisar el informe de la DGT, el contrato y la situación registral. TasaExport trata estas operaciones como supuestos en los que financiación, cargas y posibilidad de transferencia deben comprobarse por separado.
FAQ sobre se puede embargar un coche financiado
No. La financiación pendiente no hace inembargable el vehículo por sí misma. Debe comprobarse si existe reserva de dominio y qué derechos pertenecen realmente al deudor.
La reserva limita la disposición del coche mientras siga inscrita. Antes de tratar el vehículo como propiedad plena del comprador debe revisarse la inscripción y la posición de la financiera.
No automáticamente. Son cargas de naturaleza distinta y un embargo no elimina por sí solo una reserva previamente inscrita.
Los informes de la DGT y la información del Registro de Bienes Muebles permiten comprobar embargos, reservas y otras limitaciones. La consulta previa evita tomar decisiones basadas únicamente en el contrato de financiación.
En definitiva, se puede embargar un coche financiado, pero no siempre de la misma forma ni con los mismos efectos. La clave es comprobar si el comprador es propietario pleno, si existe reserva de dominio y qué carga ha sido ordenada, porque de esos elementos depende qué puede quedar afectado.